 智能客服

复产缓慢 双焦震荡
一、行情回顾
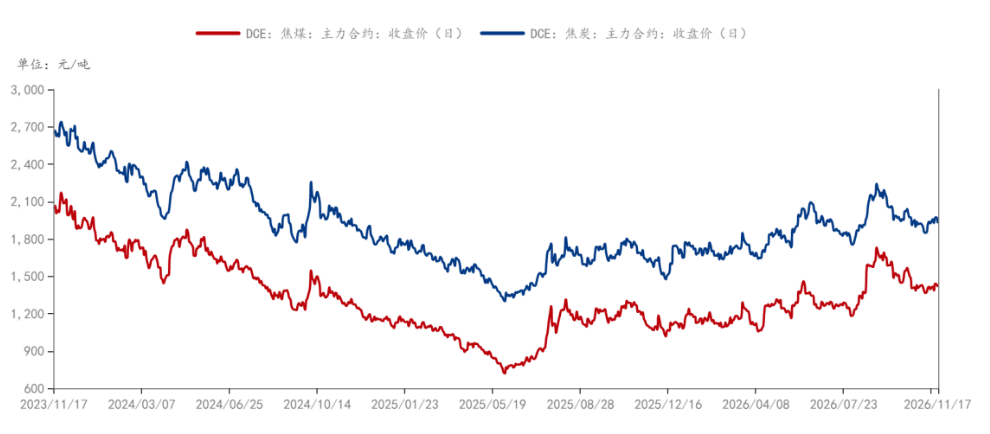
本周双焦震荡整理,11月11日发改委召开供暖季能源保供会议,会议释放了保障煤炭稳定供应的明确信号,市场对煤矿减产的预期随之明显降温,但保供政策对焦煤的传导力度弱于动力煤,焦煤主产区安监与环保检查仍维持高频,国内复产缓慢。
图1 焦煤焦炭行情走势
来源:钢联数据
二、焦炭供需分析
2.1 焦炭需求
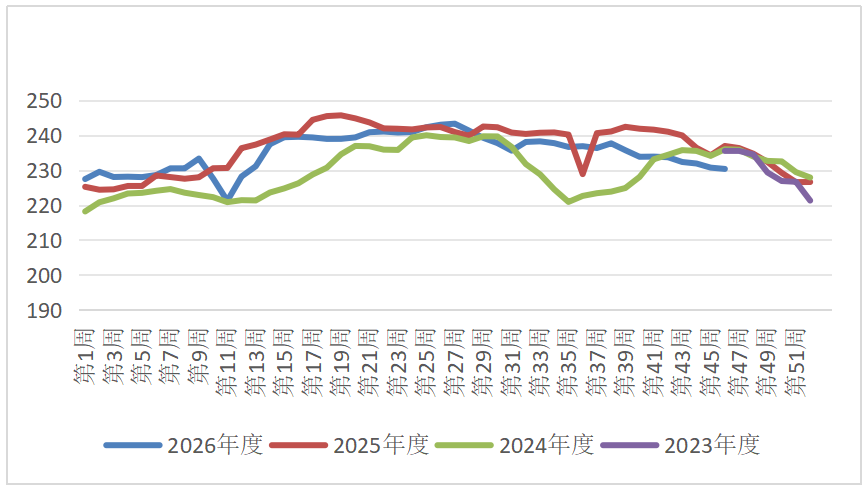
根据钢联数据,本周螺纹钢高炉利润-82.8元/吨,前值-95元/吨,本周铁水产量230.32万吨,前值230.69万吨,产量降低0.37万吨,环比降低0.16%,铁水产量延续下行,随着近期螺纹高炉利润小幅修复,铁水下降的速度出现放缓迹象,冬储补库尚未实质启动,对焦炭刚需支撑减弱。
图 2 铁水产量
来源:钢联
2.2 焦炭供给
根据钢联数据,本周焦炭产量106.53万吨,前值106.92万吨,其中247家钢厂焦炭日均产量46.30万吨,前值46.48万吨,环比下降0.39%,独立焦化企业焦炭日均产量60.23万吨,前值60.44万吨,环比降低0.35%,11月13日零时起,河北、山东等主流钢厂对湿熄焦下调50元/吨、干熄焦下调55元/吨,第三轮提降执行完毕,焦企亏损倒逼主动限产,短期供应偏紧。
图 3焦炭产量

来源:钢联
2.3 焦炭库存
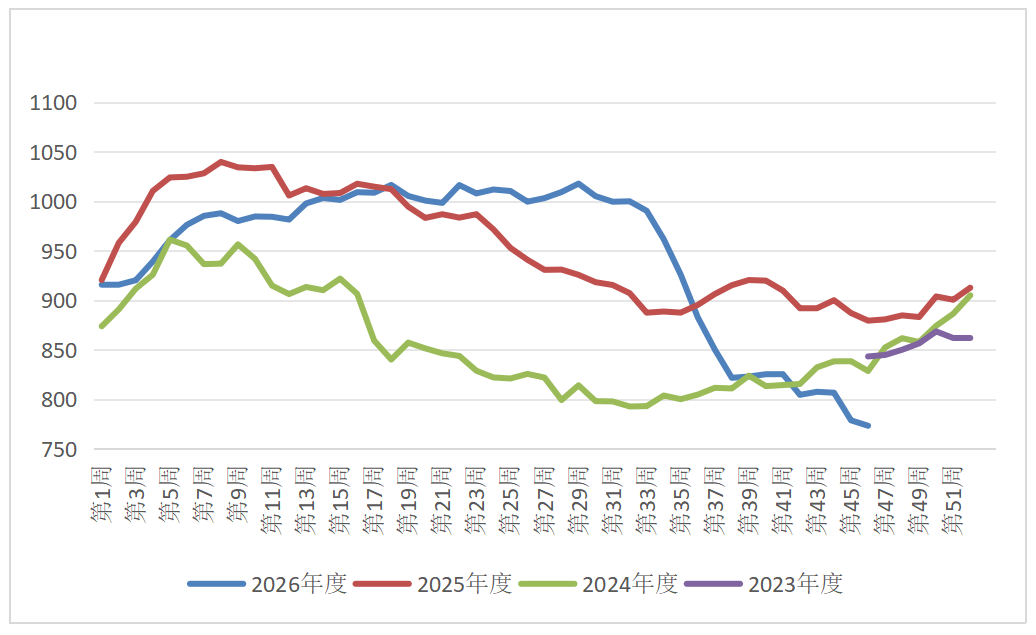
根据钢联数据,本周焦炭库存773.08万吨,上周778.56万吨,其中247家钢厂焦炭库存572.67万吨,前值573.58万吨,环比降低0.16%,独立焦企焦炭库存71.3万吨,前值69.92万吨,环比提高1.38万吨,本周焦炭各环节库存处于低位,在冬储未启动、钢厂主动压库存的背景下,低库存更多反映的是产业链的谨慎心态,而非需求的强劲,焦炭库存总量处于近五年低位,对价格提供支撑。
图 4焦炭库存
来源:钢联
三、焦煤供需分析
3.1 焦煤供给
来源:钢联
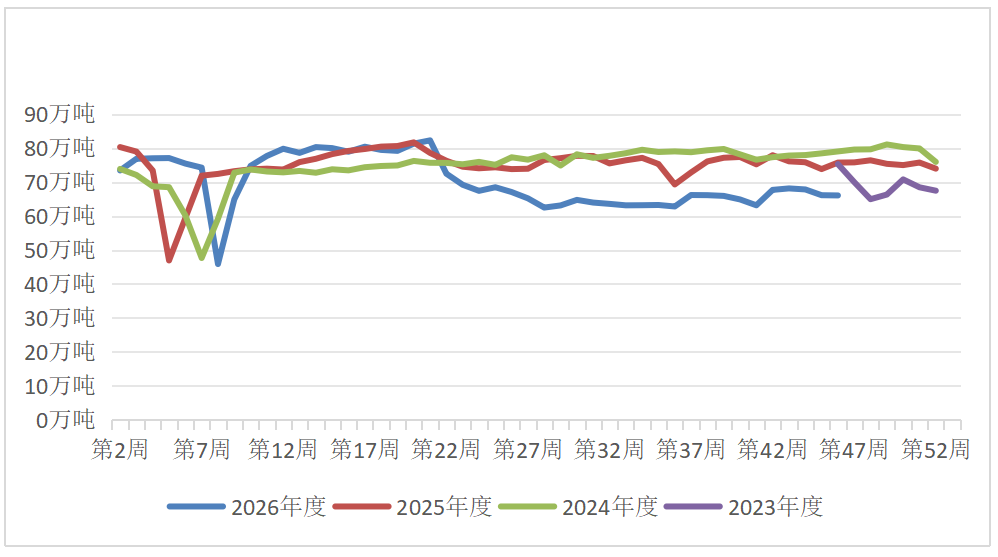
根据钢联数据,本周523家样本矿山日均产量66.07万吨,上周66.14万吨,产量降低0.07万吨,环比降低0.11%。本周矿山开工率70.71%,上周71.17%,环比降低0.65%,本周产量和开工率环比小幅下降,山西炼焦煤停产矿井已从5月底峰值的119座降至约34座,产能解封约七成,但制约产量释放的硬约束并未消失,短期依旧复产不复量,供应偏紧。
3.2 焦煤库存
根据钢联数据,本周炼焦煤库存2192.37万吨,前值2215.62万吨,其中247家钢厂炼焦煤库存727.67万吨, 环比降低2.15%,独立焦化企业炼焦煤库存903.67万吨,环比降低1.44%,精煤库存249.52万吨,环比提高3%,本周精煤继续累库,其余各环节均去库,呈现上游矿山累库,中下游持续去化,当前下游以消化自有库存为主,补库需求并未消失,焦煤整体库存小幅去库。
图5炼焦煤库存

来源:钢联
四、行情展望
本周铁水产量环比下降,已连续第五周回落,其回落趋势确认了焦煤刚需的走弱,焦炭第三轮提降于11月13日落地,湿熄降50元/吨、干熄降55元/吨,独立焦化利润降至-20元/吨,部分焦企在亏损和环保约束下主动限产。焦企对焦煤的采购以消耗自有库存为主,主动备货意愿低,煤矿线上竞拍跌价居多,流拍率有所抬升,冬储补库尚未实质性启动。焦煤当前供给宽松预期和现实偏紧博弈,叠加进口增量预期发酵,后续供应有恢复预期,操作方面,建议逢高偏空思路,注意做好风险控制。
作者:张国军(投资咨询号:Z0019540) 审核:李 琦(投资咨询号:Z0017426) 报告制作日期:2026-11-17 END 更多研报详询客户经理 ↓↓↓ 中衍期货免责声明 1.公司声明 中衍期货有限公司具有中国证监会核准的期货投资咨询业务资格(批文号:证监许可[2012]1525号)。本公司文件/图片/视频的观点和信息仅供中衍期货风险承受能力合适的签约客户参考。本文件/图片/视频难以设置访问权限,若给您造成不便,敬请谅解。本公司不会因为关注、收到或阅读本文件/图片/视频内容而视其为客户;本文件/图片/视频不构成具体业务或产品的推介,亦不应被视为相应期货和衍生品的交易建议,不应凭借本文件/图片/视频进行具体操作。请您根据自身的风险承受能力自行做出交易决定并自主承担交易风险。 2.文件/图片/视频声明 本文件/图片/视频的信息来源已公开的资料,本公司对该等信息的准确性、完整性或可靠性不作任何保证。本文件/图片/视频所载的资料、意见及推测仅反映本公司于发布当日的判断,本文件/图片/视频所指的期货及期货期权等标的的价格会发生变化,过往表现不应作为日后的表现依据。在不同时期,本公司可发出与本文件/图片/视频所载资料、意见及推测不一致的内容。本公司不保证本文件/图片/视频所含信息保持最新状态。同时,本公司对本文件/图片/视频所含信息可在不发出通知的情况下进行修改,交易者应当自行关注相应的更新或修改。 本文件/图片/视频中的研究服务和观点可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本文件/图片/视频中的信息或所表述的意见均不构成对任何人的交易建议。在任何情况下,本公司、本公司员工不承诺交易者一定获利,不与交易者分享交易收益,也不对任何人因使用本文件/图片/视频中的任何内容所引致的任何损失负任何责任。交易者务必注意,其据此做出的任何交易决策与本公司、本公司员工无关。 市场有风险,交易需谨慎。交易者不应将本文件/图片/视频作为作出交易决策的唯一参考因素,亦不应认为本文件/图片/视频可以取代自己的判断。交易者应根据自身的风险承受能力自行做出交易决定并自主承担交易结果。 3.作者声明 作者具有期货投资咨询执业资格或相当的专业胜任能力,保证本文件/图片/视频所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本文件/图片/视频反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,特此声明。 4.版权声明 本文件/图片/视频版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“中衍期货”,且不得对本文件/图片/视频进行任何有悖原意的引用、删节和修改。 若本公司以外的其他机构(以下简称“该机构”)发送本文件/图片/视频,则由该机构独自为此发送行为负责。本文件/图片/视频不构成本公司向该机构之客户提供的交易建议,本公司、本公司员工亦不为该机构之客户因使用本文件/图片/视频引起的任何损失承担任何责任。

 关注中衍资讯
 关注官方微信


